Comment les travailleurs frontaliers en suisse peuvent maximiser leur salaire grâce au change
Travailler en Suisse lorsqu’on vit en France demeure une opportunité prisée, motivée par l’attractivité du salaire suisse et la force du franc suisse par rapport à l’euro. Seulement, passer d’un pays à l’autre implique aussi de naviguer entre obligations fiscales, barèmes variables, décisions bancaires cruciales et fluctuation du taux de change. Cet environnement impose aux travailleurs frontaliers une maîtrise précise de la gestion de leur conversion monétaire, élément clé pour préserver le fruit de leur effort et optimiser leurs revenus transfrontaliers en 2026. Les solutions de change n’ont jamais été aussi performantes, et les marges de progrès, réelles.
En bref :
- Optimiser le salaire suisse dépend avant tout de la bonne gestion de la conversion franc suisse/euro, en soignant le choix des prestataires pour limiter les pertes au change.
- Les travailleurs frontaliers doivent connaître les distinctions fiscales entre cantons suisses, la fiscalité applicable côté français, et les démarches administratives à anticiper.
- La concurrence entre banques, bureaux de change et fintech spécialisées permet d’automatiser, sécuriser et maximiser le rapatriement du salaire.
- Utiliser une solution adaptée pour les transferts internationaux réduit les frais et fait gagner du pouvoir d’achat au quotidien.
- L’analyse régulière du taux de change CHF/EUR et l’usage de comptes multi-devises facilitent la gestion de l’épargne et des dépenses courantes.
Comprendre comment le taux de change influence l’optimisation des revenus suisses pour les frontaliers
La question du taux de change entre le franc suisse (CHF) et l’euro (EUR) se révèle bien plus qu’un détail technique pour les travailleurs frontaliers. Un léger différentiel sur le marché des devises impacte directement le montant réellement disponible en France pour chaque euro converti. Depuis plusieurs années, le franc suisse surclasse l’euro, ce qui confère un net avantage en matière de pouvoir d’achat. Mais cette réalité introduit aussi une complexité : chaque passage de devise – transfert bancaire, change physique ou conversion via une fintech – engendre des frais et des marges cachées qui peuvent représenter, chaque mois, plusieurs dizaines à centaines d’euros « évaporés » par la simple opération de change.
Supposons qu’un salarié frontalier perçoive 6 000 CHF par mois à Genève. S’il laisse à sa banque traditionnelle le soin de convertir ses francs suisses en euros, il subira une marge moyenne comprise entre 1 % et 1,6 % sur le taux officiel de la BCE. Sur l’ensemble de l’année, ce sont de 800 à 1 150 CHF de frais implicites, autrement dit une part non négligeable de son effort de travail disparue dans la conversion.
Inversement, les courtiers spécialisés appliquent généralement une marge comprise entre 0,25 % et 0,5 %, offrant ainsi une économie de change significative et renouvelable. La différence s’explique par le niveau de digitalisation, les volumes opérés et la transparence tarifaire des fintechs. Dès lors, pour ceux qui cherchent à maximiser leur salaire grâce au change, la sélection du canal de conversion monétaire devient stratégique.
À titre d’exemple, Annabelle, employée dans le canton de Vaud, a réalisé qu’en délaissant le change automatique proposé par sa banque en faveur d’un courtier en ligne, elle a augmenté de 70 euros par mois son budget familial. Cela représente l’équivalent d’une mensualité d’assurance auto ou d’un abonnement de transport, simplement économisés par une vigilance sur les frais de conversion.
Pour aller plus loin, le choix du moment où effectuer l’échange monétaire est parfois aussi crucial. Une variation de 1,5 centime sur le cours EUR/CHF équivaut, sur une paie mensuelle de 5 000 CHF, à près de 75 euros d’écart, soit l’équivalent d’un panier de courses. Les revenus transfrontaliers étant soumis à ces fluctuations permanentes, nombre de frontaliers mettent en place des alertes de taux, ou fixent un objectif plancher pour initier leur transfert. Cette stratégie dynamique s’avère particulièrement pertinente lors de périodes d’instabilité monétaire, ce qui fut observé lors de la crise inflationniste européenne récente, qui a renforcé la position du franc suisse.
En somme, une gestion proactive du taux de change et la bonne sélection d’un intermédiaire font partie intégrante du quotidien des frontaliers et jouent un rôle déterminant pour maximiser leur salaire suisse.
Les avantages des plateformes numériques et des outils d’alerte
Les outils numériques spécialisés et les comparateurs en temps réel se sont imposés comme alliés incontournables, permettant de suivre à la minute près l’évolution du taux de change et d’anticiper les meilleures opportunités.
Mécanismes fiscaux et obligations administratives : le guide des frontaliers
Pour exploiter au mieux les opportunités salariales suisses, une gestion fiscale fine est impérative. Les travailleurs frontaliers doivent s’adapter à une superposition de règles franco-suisses, dictées principalement par le canton dans lequel ils exercent. La convention fiscale de 1949 distingue ainsi deux grandes familles : les frontaliers imposés en France (notamment Vaud, Valais, Jura, Neuchâtel, Bâle-Ville, Bâle-Campagne, Soleure) et ceux soumis à l’imposition à la source en Suisse (Genève, par exemple).
Ce découpage induit des obligations claires : déclaration d’impôts côté français, attestation 2041-AS pour éviter la double imposition, voire gestion combinée sous forme de crédit d’impôt pour les cas « hybrides ». L’erreur d’inattention (omission de formulaire, attestation non transmise à l’employeur, retard dans la déclaration) peut occasionner une retenue à la source non récupérable ou des pénalités parfois salées. Ce point administratif, souvent jugé secondaire, conditionne pourtant la pureté du salaire net perçu et donc la réussite de toute stratégie d’optimisation des revenus.
Un autre point clé réside dans le choix de l’assurance maladie. La possibilité d’opter pour le régime suisse (Lamal) ou la Sécurité sociale française constitue un levier d’ajustement majeur sur les charges sociales, les remboursements de soins et la flexibilité budgétaire. En 2025 et 2026, les évolutions réglementaires sur ce sujet imposent une veille constante afin de tirer parti des nouveaux droits et d’arbitrer selon ses besoins de soins et de mobilité.
Les institutions bancaires frontalières, conscientes de cette complexité, répondent par le biais de services sur mesure : comptes bancaires conjoints CHF/EUR, simulateurs de change et aide à la déclaration fiscale. Cette tendance devrait s’accentuer à mesure que la mobilité professionnelle transfrontalière et la digitalisation des services progressent.
| Canton suisse | Lieu d’imposition | Document clé | Banques recommandées |
|---|---|---|---|
| Vaud | France | 2041-AS | Crédit Agricole, BNP Paribas |
| Genève | Suisse | Déclaration d’impôts Genève | Banque Populaire, Raiffeisen |
| Jura | France | 2041-AS | Société Générale, LCL |
| Bâle-Ville | France | 2041-AS | HSBC, Baloise |
Prévenir la double imposition : l’importance des démarches bien ordonnées
Au moindre doute sur la bonne application des retenues à la source, il est vivement conseillé de consulter le service des impôts ou un conseiller bancaire spécialisé en mobilité internationale : une simple attestation ou une régularisation tardive peut représenter plusieurs centaines d’euros récupérés chaque année.
Comparatif des solutions de change pour les travailleurs frontaliers en Suisse
Le choix de l’outil de conversion monétaire influence fortement l’optimisation des revenus des frontaliers. Trois grandes familles de solutions sont aujourd’hui largement utilisées, chacune avec ses atouts et ses inconvénients, tant en matière de souplesse, de coût que de sécurité. Les banques traditionnelles, malgré leur notoriété et leur réseau, appliquent souvent des frais élevés et des marges peu transparentes sur le taux de change : la praticité a un coût, d’autant plus pénalisant en cas de régularité dans les virements mensuels.
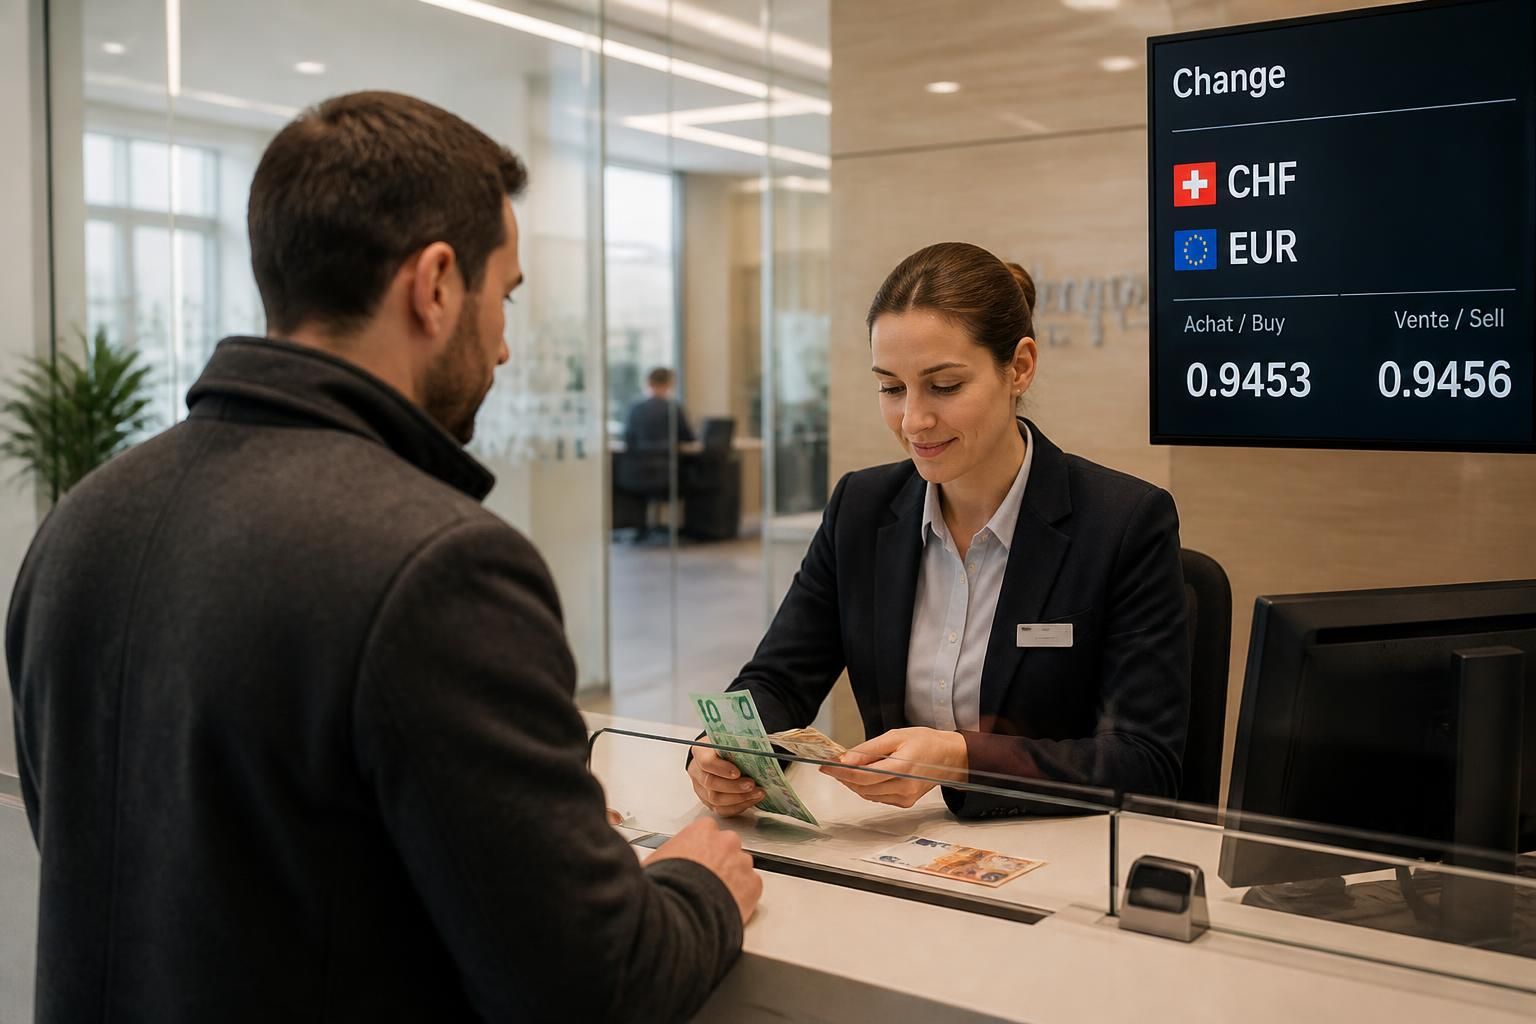
Les bureaux de change physiques, certes encore présents à Genève, Lausanne ou Bâle, souffrent d’une inadaptation à la vie moderne : temps d’attente aux guichets, risque de vol en espèces et absence de suivi numérique. Leur clientèle reste aujourd’hui marginale, surtout chez les jeunes actifs connectés.
Ce sont donc les plateformes de change en ligne, nourries par l’innovation fintech, qui dominent le marché depuis quelques années. Elles promettent : marges réduites, frais transparents, transfert en 24 heures, choix du moment du change et, point non négligeable, la possibilité de paramétrer des alertes ou d’automatiser ses conversions une fois un seuil EUR/CHF atteint. Ces services comme Wise, Telexoo ou Revolut concentrent aujourd’hui l’essentiel des échanges pour leur capacité à offrir un taux optimisé et une conversion directe vers un compte français, hors zone SWIFT – limitant ainsi le coût final.
Pour une gestion moderne, l’idéal combine une vigilance sur le taux, l’usage d’alertes automatisées et le recours aux transferts en ligne, tout en gardant la possibilité de bloquer un taux favorable (« vente à terme ») pour lisser le budget familial plusieurs mois durant.
- Bancaire traditionnel : simple, mais frais élevés (marge 1-1,6 %).
- Bureau de change physique : taux corrects possible, mais contraintes pratiques et sécuritaires.
- Plateforme en ligne : taux interbancaire, frais faibles (0,25-0,5 %), service rapide et automatisable.
Choisir intelligemment la solution de change constitue donc un axe de progrès immédiat pour chaque frontalier, sans effort supplémentaire ni concession sur la sécurité ou la régularité des versements.
Rapatriement des salaires et gestion multi-devises : stratégies 2026 pour gagner au change
Pour les frontaliers, le maximiser salaire passe par une orchestration minutieuse du rapatriement de salaire. Autrefois tributaire des bureaux physiques et des virements directs, ce processus s’est digitalisé à une vitesse fulgurante. Aujourd’hui, un salarié de Lausanne ou Genève peut transférer son salaire de franc suisse à euro en quelques clics, avec rapidité et frais dérisoires, tout en préservant son pouvoir d’achat.
L’option dite “multi-devises” est à la pointe de l’économie de change : le frontalier dispose d’un compte en franc suisse et d’un compte en euro, souvent dans le même établissement ou via une fintech. Il peut alors choisir l’instant précis propice pour convertir, attendre un pic de l’euro, ou arbitrer selon ses besoins. Cette flexibilité limite l’exposition aux fluctuations défavorables et permet de maximiser les transferts internationaux au meilleur prix.
Les offres bancaires « frontalières » proposent désormais des services intégrés, comme la carte multi-devises, le paiement sans commission à l’étranger et des applications mobiles pour piloter ces mouvements en direct. Les acteurs digitaux (Wise Business, Revolut Business) misent également sur des portails ultra-transparents qui affichent le taux réel, le solde, et fournissent même des outils de planification et d’export comptable pour les plus organisés.
Dans les zones proches de la frontière comme l’Ain, la Haute-Savoie ou le Doubs, certaines banques ont conçu des formules de prélèvement LSV, permettant d’anticiper mensuellement le montant à rapatrier, selon le taux de marché et la variation des besoins familiaux. Cette solution réduit la part d’incertitude budgétaire et simplifie la gestion du quotidien des travailleurs frontaliers.
| Solution | Frais moyens | Délai de transfert | Souplesse |
|---|---|---|---|
| Banque traditionnelle | 1-1,6 % du montant | 1 à 3 jours ouvrés | Faible |
| Bureau de change physique | 0,5-1 % | Immédiat (liquide) | Moyenne |
| Plateforme online | 0,25-0,5 % | 24h | Élevée : gestion automatisée |
En croisant vigilance sur le taux, choix du prestataire et souplesse d’usage, les frontaliers peuvent préserver chaque mois l’équivalent de plusieurs heures de travail, réinjectées dans leur pouvoir d’achat personnel ou familial.
Conseils pratiques pour maximiser son salaire en francs suisses : routines financières à adopter
Pour tirer le meilleur parti de la force du franc suisse et vivre confortablement en France, de bonnes habitudes financières valent mieux que mille promesses. D’abord, fixer un seuil de taux de change “acceptable” et installer un système d’alerte pour déclencher, de façon automatique ou manuelle, la conversion une fois la cible atteinte. Ensuite, privilégier les virements domestiques (CH à CH puis CH à FR via SEPA), afin d’éliminer les frais SWIFT souvent rédhibitoires.
Un élément crucial consiste à utiliser un outil de simulation pour comparer, avant chaque transfert, l’impact réel des marges de conversion. La plupart des fintechs, mais aussi les sites spécialisés, offrent ce service en ligne gratuitement. Cette démarche simple révèle d’importants écarts d’une opération à l’autre.
Penser aussi à répartir la conversion sur plusieurs virements dans le mois permet de lisser les variations du marché des devises. Cette technique, voisine du « DCA » (dollar cost averaging) des investisseurs boursiers, protège contre un change ponctuel défavorable et garantit une moyenne alignée sur le marché sur le long terme.
Enfin, il ne faut pas sous-estimer les possibles évolutions fiscales ou bancaires. En 2026, le contexte peut changer rapidement. Rester informé via des alertes presse, les sites institutionnels ou en échangeant avec d'autres frontaliers est le meilleur moyen de ne rater ni opportunité ni nouvelle réglementation intéressante.
- Fixer un seuil de taux de change optimal et s’y tenir.
- Confier le rapatriement à une plateforme avec IBAN local en Suisse et en France.
- Automatiser les conversions pour éviter tout oubli ou conversion à un taux désavantageux.
- Utiliser des simulateurs et comparateurs au moindre doute.
- Répartir ses conversions dans le temps pour lisser l’impact des fluctuations.
- Privilégier les comptes multi-devises pour payer en CHF et dépenser en EUR.
L’expérience de nombreux frontaliers montre qu’un ajustement pragmatique des routines de gestion quotidienne peut rapporter chaque année l’équivalent d’un 13e mois, simplement en optimisant le circuit de conversion monétaire.
Comment éviter les frais cachés lors de la conversion de salaire suisse en euros ?
Il convient d’utiliser des courtiers de change en ligne disposant de comptes locaux dans les deux devises, ce qui supprime les frais SWIFT et limite la marge de la banque. Préférez la transparence des plateformes digitales (Telexoo, Wise, Revolut) plutôt que la conversion automatique d’une banque classique.
Faut-il convertir l’intégralité de son salaire chaque mois ou fractionner les opérations ?
Il est conseillé de lisser la conversion sur plusieurs opérations, pour éviter l’impact d’un taux défavorable ponctuel. Cette méthode réduit le risque et permet de profiter d’éventuels pics de l’euro. Un système d’alertes sur les plateformes de change facilite cette gestion réactive.
Quels documents administratifs sont indispensables pour échapper à une double imposition ?
L’attestation 2041-AS à remettre à son employeur suisse, associée à une déclaration d’impôt rigoureuse dans chaque pays, suffit généralement à éliminer le risque. Il est également recommandé de conserver toutes preuves de déclaration et de suivre les consignes des services fiscaux chaque année.
Existe-t-il un moment idéal dans le mois ou l’année pour convertir ses francs suisses ?
Anticiper le moment exact où le taux sera le plus favorable est difficile, même pour les professionnels. La meilleure stratégie consiste à surveiller le taux via des alertes, et à déclencher la conversion lors des pics ou de franchissement d’un seuil jugé satisfaisant pour son budget.
Pour un nouveau domicilié frontalier, faut-il obligatoirement ouvrir un compte multi-devises ?
Ce n’est pas une obligation légale mais un choix très avantageux. Les comptes multi-devises simplifient grandement la gestion, permettent le paiement sans frais et optimisent la conversion. Ils offrent une souplesse précieuse, notamment pour les dépenses transfrontalières fréquentes et les achats dans les deux devises.