Déclarer la tva en micro-entreprise : démarches essentielles, échéances clés et seuils à respecter
Maîtriser la TVA en micro-entreprise est plus qu’une question administrative : c’est une étape clé dans la gestion d’une activité indépendante, où chaque détail compte, de la facturation à la trésorerie. La franchise en base de TVA offre de la simplicité au démarrage, mais le contexte évolue vite : seuils spécifiques, déclaration et démarches précises rythment désormais le quotidien de nombreux indépendants. Pour certains, le passage à la TVA marque une montée en gamme, pour d’autres, c’est un impératif dès le franchissement des seuils. Savoir quand et comment déclarer, choisir son régime, anticiper les échéances et éviter les pièges courants, tout cela influence directement la santé de l’entreprise. Tandis que l’obligation de facturer la TVA impacte les relations client, comprendre son fonctionnement ouvre aussi la porte à l’optimisation fiscale et au développement de l’activité.
En bref :
- La franchise en base de TVA s’applique automatiquement en micro-entreprise tant que le chiffre d’affaires ne franchit pas les seuils définis.
- Le dépassement du seuil implique une déclaration et une facturation immédiate de la TVA : une veille active permet d’éviter toute mauvaise surprise.
- Deux régimes principaux existent après la franchise : simplifié (déclaration annuelle) ou réel normal (déclaration mensuelle/trimestrielle), chacun avec ses propres échéances et obligations.
- Le passage à la TVA offre la possibilité de déduire la taxe sur les achats, stratégie à évaluer selon la clientèle et la structure de coûts.
- Respecter les échéances et les démarches déclaratives est essentiel pour rester en règle et éviter des pénalités financières.
- Pour approfondir la question du dépassement seuil, consultez ce dossier sur le dépassement de seuil en micro-entreprise.
Franchise en base de TVA et seuils : mode d’emploi pour les micro-entrepreneurs
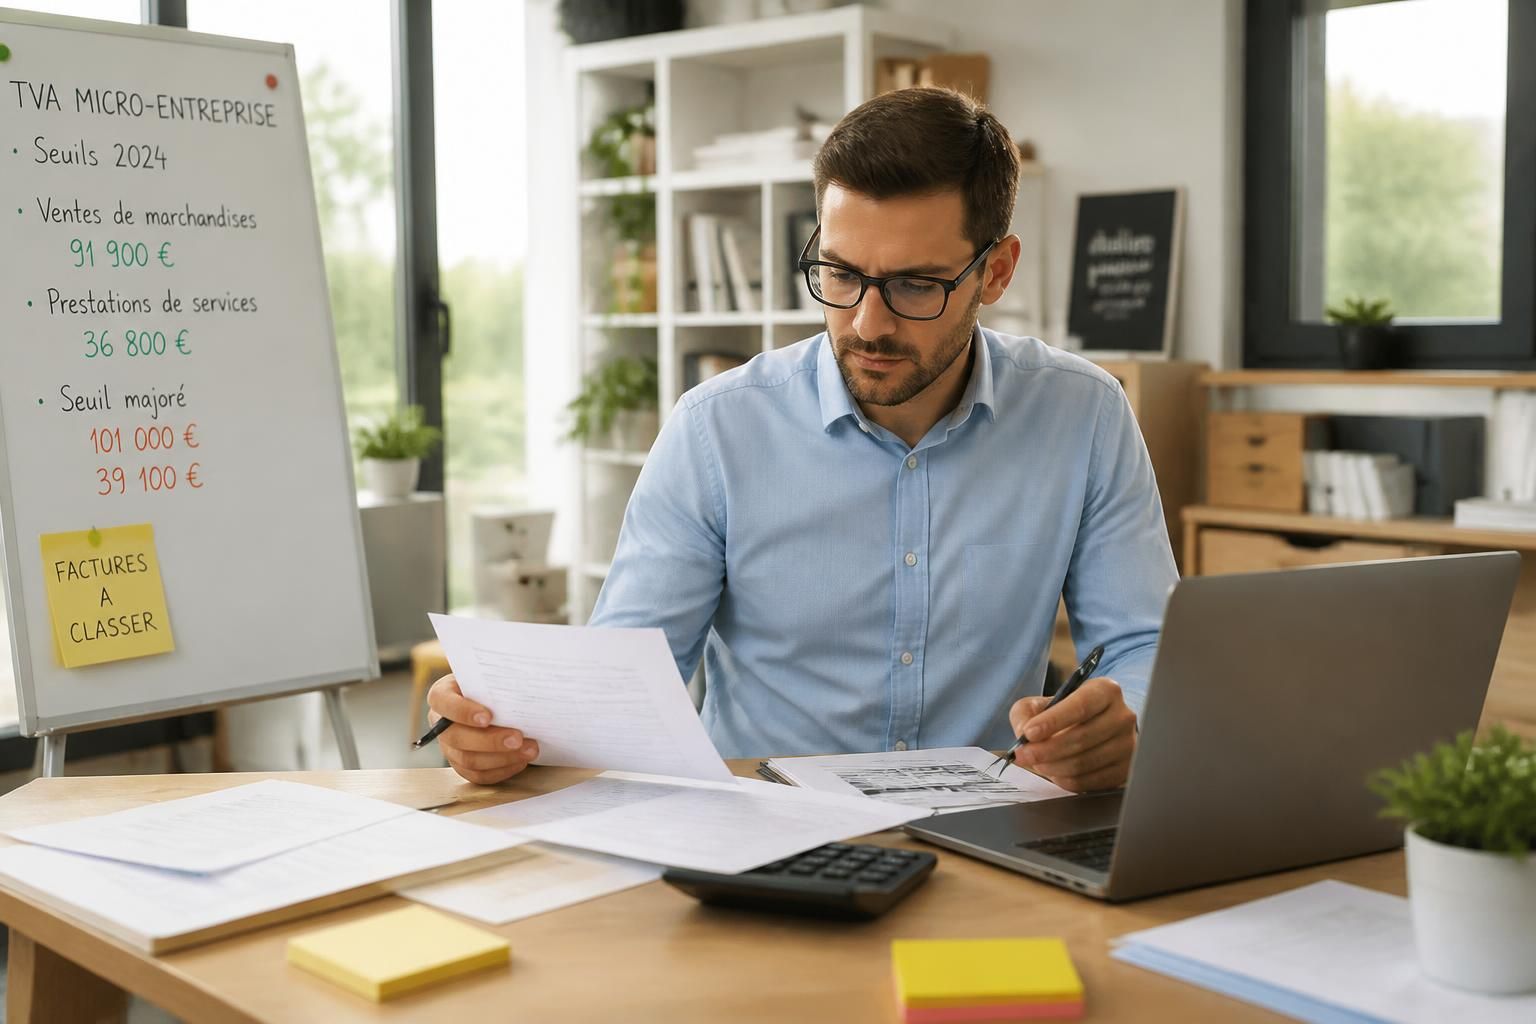
Au cœur du régime de micro-entreprise, la franchise en base de TVA demeure un principe fondateur. Dès la création, ceux qui choisissent la micro-entreprise bénéficient d’une gestion allégée, à condition de demeurer sous certaines limites de chiffre d’affaires. En 2026, les seuils retenus s’élèvent respectivement à 37 500 € pour les prestations de service et à 85 000 € pour la vente de biens. Il existe également des seuils de tolérance, soit 41 250 € pour les services et 93 500 € pour les ventes, permettant de maintenir la franchise si le dépassement reste ponctuel.
Pourquoi cette distinction est-elle si importante ? Tant que ces plafonds ne sont pas franchis, la micro-entreprise n’a pas à déposer de déclaration de TVA, ni à la collecter pour l’État. Les factures émises comportent alors la mention obligatoire « TVA non applicable, art. 293 B du CGI », indiquant au client l’absence de TVA récupérable. Ce fonctionnement libère l’entrepreneur de tâches administratives lourdes au démarrage, au prix toutefois de l’impossibilité de déduire la TVA sur ses achats professionnels.
Cette simplicité cache toutefois une évolution potentiellement rapide. Un contrat conséquent, une croissance inattendue, une diversification d’activité : autant d’événements qui rapprochent du seuil. Dès le franchissement du seuil de base, l’entrepreneur doit suivre avec attention son évolution sur deux exercices. Si le seuil est dépassé deux années consécutives, l’assujettissement à la TVA devient automatique à compter du premier jour de l’exercice suivant. En cas de dépassement du seuil de tolérance, l’assujettissement est immédiat, modifiant de fait les obligations en termes de déclaration et de facturation.
Les activités mixtes – combinant vente de biens et prestations de service – compliquent l’analyse. Ici, chaque volet de l’activité obéit à son propre seuil, mais le dépassement de l’un impose l’application de la TVA à l’ensemble des opérations. D’où l’importance d’un suivi fin, souvent facilité par l’usage d’un logiciel de facturation ou d’un tableur structuré, pour comparer son chiffre d’affaires aux seuils et anticiper les démarches à effectuer.
La question de la franchise ne concerne pas uniquement la phase de démarrage. Nombre d’indépendants choisissent délibérément de prolonger cette période, surtout s’ils travaillent principalement avec des particuliers, insensibles à la possibilité de déduire la TVA. Pour d’autres, collaborant avec une clientèle professionnelle, le fait de facturer la taxe s’apparente à un gage de sérieux et débloque l’accès à certains marchés et appels d’offres.
Les enjeux concrets du suivi de seuils en micro-entreprise
Prenons l’exemple d’Emilie, consultante freelance. Un démarrage prudent, des clients fidèles et en majorité des entreprises : après une année réussie, son chiffre d’affaires se rapproche du seuil. Un suivi mensuel de ses devis et factures lui permet d’anticiper la bascule : elle commence à calculer l’impact du passage à la TVA, à discuter avec ses clients professionnels de la répercussion possible sur les tarifs, et à planifier ses futurs investissements pour optimiser sa gestion fiscale. Cette anticipation lui offre une transition en douceur, sans prise de risque sur le plan légal et sans perte de crédibilité auprès de ses clients.
En opérant un suivi régulier, chaque micro-entrepreneur adapte ses démarches à la réalité de son développement et évite les régularisations rétroactives. C’est également le moment idéal pour consulter des ressources spécialisées, comme le dossier détaillé sur l’optimisation de la TVA par les auto-entrepreneurs.
Démarches et choix du régime après le franchissement des seuils de TVA
Le passage en dehors de la franchise en base de TVA oblige le micro-entrepreneur à un véritable ajustement : nouvelles obligations, déclaration à effectuer, modification de la facturation et choix d’un régime fiscal adapté. Deux options principales se présentent : le régime simplifié et le régime réel normal, chacun structurant différemment la gestion administrative et le calendrier de déclaration.
Le régime réel simplifié s’adresse aux indépendants dépassant la franchise en base sans générer une masse importante de TVA à reverser. Ce cadre prévoit une déclaration annuelle via l’espace professionnel du site officiel des impôts, accompagnée de deux acomptes repartis dans l’année civile. Pratique pour ceux qui souhaitent limiter la charge administrative, cette option suppose néanmoins de bien anticiper sa trésorerie.
À l’inverse, le régime réel normal implique des déclarations mensuelles (ou trimestrielles si la TVA due annuellement reste modérée), ce qui offre un suivi extrêmement fin du montant collecté et reversé. Ce régime séduit notamment ceux qui ont des volumes d’achats importants ou une clientèle fluctuant beaucoup, car il permet une régularisation rapide en cas de changement d’activité.
Formellement, il faut notifier son choix de régime au service des impôts des entreprises (SIE) depuis l’espace professionnel sur impots.gouv.fr. Un formulaire dédié, accessible depuis la messagerie sécurisée, permet de préciser son option et d’indiquer la date à laquelle l’assujettissement doit prendre effet. Dès cette date, toutes les factures doivent faire apparaître le détail de la TVA et le numéro de TVA intracommunautaire attribué par l’administration.
Le processus est souvent rapide : une fois la demande validée, le micro-entrepreneur peut émettre des factures avec TVA sans attendre la confirmation officielle. Toutefois, il est recommandé d’attendre la réception du numéro officiel avant de formaliser des opérations importantes avec de nouveaux clients.
Comparer les régimes de TVA : avantages et inconvénients
| Régime TVA | Situation typique | Fréquence des déclarations | Points forts | Points faibles |
|---|---|---|---|---|
| Franchise en base | Chiffre d’affaires sous les seuils | Aucune | Simplicité, peu d’administration | Pas de récupération de TVA sur les achats |
| Régime simplifié | Dépassement modéré | Annuel (+ 2 acomptes) | Gestion allégée, visibilité sur l’année | Acomptes à anticiper, régularisation annuelle |
| Régime réel normal | TVA élevée ou flux importants | Mensuel ou trimestriel | Suivi au plus près, adaptation rapide | Gestion administrative renforcée |
Opter pour le régime le plus adapté nécessite une vraie réflexion : au-delà du volume de chiffre d’affaires, la nature de la clientèle, le niveau d’achats et le degré de maturité administrative doivent être pris en compte. Certains micro-entrepreneurs choisissent d’anticiper la bascule, y voyant un gage de professionnalisation, un moyen de lisser la transition et de déduire la TVA en phase d’investissement.
Facturation, seuils et obligations : intégrer la TVA dans ses pratiques courantes
L’un des aspects les plus sensibles lors du passage à la TVA est sans doute la transformation de la facturation. Fini les montants globaux et la mention unique. Dès l’assujettissement, chaque facture doit détailler le montant hors taxes, le taux de TVA applicable (en général 20 %, mais d’autres taux sont possibles), la TVA calculée, le total TTC dû, ainsi que le numéro de TVA intracommunautaire.
Une erreur fréquente consiste à omettre la modification de la mention légale : maintenir « TVA non applicable » peut entraîner un décalage entre la réalité déclarative et les documents remis aux clients, avec risque de redressement. L’entourage de l’entrepreneur joue ici un rôle primordial : partager ses interrogations avec d’autres indépendants, s’informer via des blogs spécialisés ou consulter un dossier sur les droits fiscaux des entreprises permet d’éviter les écarts d’interprétation.
Le choix du taux applicable dépend du produit ou du service vendu : 20 % pour la majorité des prestations et ventes, 10 % pour certaines restaurations ou hébergements, 5,5 % pour l’alimentaire ou des travaux d’amélioration énergétique, 2,1 % dans des cas particuliers. Il convient d’éviter l’approximation, en consultant systématiquement une grille de taux officielle ou en utilisant un logiciel dédié à la facturation.
La transition à la facturation avec TVA soulève aussi la question de l’ajustement tarifaire. Trois stratégies existent : reporter l’intégralité de la TVA sur les prix, garder le même prix TTC (et rogner sa marge), ou opter pour une solution mixte. Ce choix dépend de la sensibilité de la clientèle (professionnelle ou non), du niveau de concurrence et du poids des charges dans l’activité. Un professionnel du BtoB pourra transférer la TVA sans conséquence pour ses clients, là où un prestataire s’adressant à des particuliers devra parfois lisser sa hausse pour rester compétitif.
- Revoir ses grilles tarifaires au passage à la TVA.
- Informer ses clients professionnels et particuliers du changement.
- Vérifier chaque taux conforme à la réglementation.
- Actualiser immédiatement ses mentions légales.
- Utiliser un logiciel sécurisé pour éditer ses factures en toute conformité.
En fin de compte, chaque ajustement correct contribue à renforcer la crédibilité et la fiabilité de l’activité.
Déclaration, échéances et organisation : éviter les pièges de la TVA en micro-entreprise
La déclaration TVA ouvre une nouvelle séquence : les indépendants assujettis sont soumis à un calendrier strict de déclarations et de paiements. Notamment, le régime simplifié impose un dépôt annuel accompagné de deux acomptes, tandis que le régime réel normal implique des déclarations plus fréquentes (mensuelle ou trimestrielle selon le montant annuel de TVA due).
Oublier une échéance n’est jamais anodin : des pénalités se cumulent rapidement, et une simple erreur dans le taux appliqué peut générer des régularisations difficiles à gérer, surtout pour des activités à faible marge. Pour limiter les risques, mieux vaut s’imposer une discipline : pointage mensuel des ventes et achats, enregistrement immédiat des factures, et vérification détaillée à l’approche de chaque échéance.
Le calendrier fiscal reste immuable, même lorsque l’indépendant multiplie les casquettes : activité salariée en parallèle, développement d’une nouvelle offre ou bascule en société. La TVA doit faire l’objet d’un suivi distinct, et son paiement être anticipé dans la gestion de la trésorerie de l’activité. Certains choisissent d’ouvrir un sous-compte bancaire pour isoler la TVA collectée, évitant ainsi la tentation de la puiser pour des dépenses courantes.
Le recours à un expert-comptable n’est pas obligatoire, mais un accompagnement ponctuel au démarrage du régime fiscal ou lors d’une évolution majeure offre une véritable sécurité. Par ailleurs, il existe des ressources pédagogiques variées, guides officiels ou conseils spécialisés, qui permettent à chacun de rester autonome dans ses démarches tout en conservant une solide fiabilité déclarative.
Crédit de TVA, régularisations et contrôle fiscal : points de vigilance en 2026
Un micro-entrepreneur peut tout à fait se retrouver en situation de crédit de TVA – notamment après des phases d’investissement ou dans le cas d’un projet à forte intensité d’achats. La restitution de ce crédit par l’administration relève d’une procédure simple, à condition de pouvoir justifier chaque ligne (facture, usage professionnel, réalité des dépenses). C’est souvent le niveau de détail et la cohérence des déclarations qui protègent de tout risque de sanction, davantage que la complexité technique du dossier.
En cas de régularisation tardive (omission de déclaration, mauvaise facturation…), la solution passe par une correction rapide, parfois via des factures rectificatives, avant que l’administration fiscale ne détecte l’anomalie. Restent les contrôles ponctuels, vécus avec appréhension par certains indépendants : dans les faits, ils concernent principalement les erreurs manifestes et les incohérences répétées, non les ajustements honnêtes d’entrepreneurs consciencieux.
TVA, stratégie et gestion quotidienne : vers une optimisation durable de la micro-entreprise
Aborder la TVA sous l’angle de la contrainte administrative limiterait le potentiel d’une micro-entreprise. La gestion dynamique de la TVA s’inscrit aussi dans une logique de développement : permettre l’accès à de nouveaux clients, optimiser les investissements par la récupération de TVA, et asseoir la crédibilité de l’activité auprès de partenaires et financeurs.
Psychologiquement, le passage à la TVA symbolise un changement de dimension. Ce saut implique une discipline renforcée dans la gestion de la trésorerie, la conservation des justificatifs et la planification des obligations fiscales. Certains entrepreneurs choisissent alors de revoir leur positionnement tarifaire, ou même d’étudier de nouveaux modèles économiques : l’évolution vers une structure plus classique (SASU, SARL…) peut être envisagée pour ceux dont l’activité est en très forte croissance.
La clé, c’est l’instauration de routines efficaces. Comme l’illustre le parcours de nombreux indépendants, une heure mensuelle dédiée à la TVA – suivi des ventes, archivage, préparation de la prochaine déclaration – garantit un contrôle permanent sur une matière souvent redoutée. Plus l’activité s’automatise, plus l’entrepreneur peut se concentrer sur l’essentiel : délivrer de la valeur à ses clients, tout en restant serein sur le plan fiscal.
De plus, la TVA peut devenir un levier de négociation auprès des fournisseurs ou clients professionnels, par la possibilité de récupérer la taxe sur de gros achats. C’est particulièrement stratégique dans les phases d’investissement, où chaque économie compte. Enfin, avoir à disposition un tableau de bord précis permet d’anticiper sereinement les échéances et d’éviter bien des déconvenues.
À partir de quand la TVA devient-elle obligatoire en micro-entreprise ?
L’assujettissement intervient dès que le chiffre d’affaires annuel dépasse le seuil de franchise et, selon les cas, immédiatement si le seuil de tolérance est franchi. Toutes les nouvelles factures doivent, à partir de cette date, intégrer la TVA et le numéro de TVA intracommunautaire.
Est-il possible de revenir à la franchise après avoir été assujetti(e) à la TVA ?
Oui, sous réserve que votre chiffre d’affaires repasse sous les plafonds et sur demande expresse auprès du SIE. Le retour est effectif l’année suivante, avec perte du droit à déduire la TVA sur les achats.
Le recours à l’expert-comptable est-il indispensable pour gérer la TVA ?
Non : la gestion reste accessible via un suivi méthodique des recettes et achats, et le respect des délais déclaratifs. Un accompagnement ponctuel peut toutefois sécuriser les choix de régime et l’organisation administrative.
Quels documents doivent être conservés après passage à la TVA ?
Toutes les factures d’achats et de ventes, ainsi que le registre des recettes et dépenses, doivent être archivés pendant 10 ans, format papier ou numérique, en cas de contrôle de l’administration fiscale.
Comment optimiser la transition vers la TVA pour une micro-entreprise en croissance rapide ?
Suivi régulier des seuils, anticipation sur la facturation, consultation de ressources spécialisées (voir les dossiers sur le dépassement de seuil et l’optimisation TVA), et installation d’un outil de facturation adapté facilitent la transition et minimisent les risques.
Sur les sujets proches, il peut aussi être utile de consulter ouvrir un compte professionnel à la Banque Populaire.