Combien coûte un salarié payé 1500 € net : calcul du coût employeur détaillé
Pour de nombreux dirigeants, embaucher un salarié rémunéré 1500 € net par mois soulève une question clé : combien cela va-t-il vraiment coûter à l’entreprise ? Entre charges patronales et salariales, passage du net au brut, et dispositifs d’allègement comme la réduction Fillon, le calcul du coût employeur peut sembler complexe. Cela va bien au-delà du simple versement du salaire net, intégrant de multiples cotisations obligatoires, variables selon le statut ou le secteur d’activité. Démêler ces mécanismes permet à l’employeur d’anticiper efficacement ses dépenses, d’identifier d’éventuelles exonérations applicables, et d’assurer la viabilité financière de l’embauche. Ce décryptage s’appuie sur les dernières réglementations, les outils de simulation récents, et une analyse détaillée du circuit de la rémunération.
- Le coût employeur d’un salarié payé 1500 € net va bien au-delà du salaire net versé.
- Un passage précis du net au salaire brut est nécessaire pour toutes simulations de charges sociales.
- Les charges patronales et charges salariales déterminent la charge totale pour l’entreprise.
- Des outils officiels facilitent le calcul du salaire total supporté par l’employeur.
- Le contexte réglementaire évolue (réduction Fillon, CSG/CRDS, etc.), influençant le coût réel d’un emploi.
- Le recours à un simulateur, comme celui proposé par l’Urssaf, est conseillé pour anticiper tous les frais liés à l’embauche.
Comprendre le coût employeur : du salaire net au coût total
Le coût employeur correspond au montant total que débourse une entreprise pour la rémunération d’un salarié. Ce montant dépasse largement le simple versement du salaire net. Prenons l’exemple d’une embauche à 1500 euros nets par mois : c’est une situation fréquente dans les PME françaises, notamment pour des emplois à temps plein dans des secteurs variés (commerce, services, industrie légère).
Avant tout, il convient de distinguer les composantes élémentaires de la rémunération. Le salaire brut se situe entre le net perçu par le salarié et le coût employeur final : il comprend le net et l’ensemble des charges salariales. Ces dernières sont prélevées directement sur le salaire brut et regroupent notamment les cotisations sociales (santé, retraite, chômage, CSG/CRDS).
Mais ce n’est qu’une première étape. Sur ce salaire brut, l’entreprise s’acquitte également de charges patronales, qui représentent un pourcentage du salaire et couvrent l’assurance maladie, la famille, la retraite, l’accident du travail, la formation professionnelle, le dialogue social, et d’autres contributions. S’ajoutent encore la participation à l’effort de construction et la taxe d’apprentissage pour certains profils (détail sur ces charges).
Typiquement, pour verser 1500 € net, le salaire brut oscille autour de 1950 € selon le taux moyen national (ce taux variant suivant la politique d’entreprise et le secteur). Après ajout des cotisations patronales, le coût employeur total approche 2150 € par mois, selon les estimations les plus récentes issues de sources spécialisées.
Cette ventilation du coût met en évidence la nécessité de suivre attentivement chaque paramètre et d’utiliser la méthode “du net au coût total” reconnue par les organismes officiels pour planifier chaque embauche.
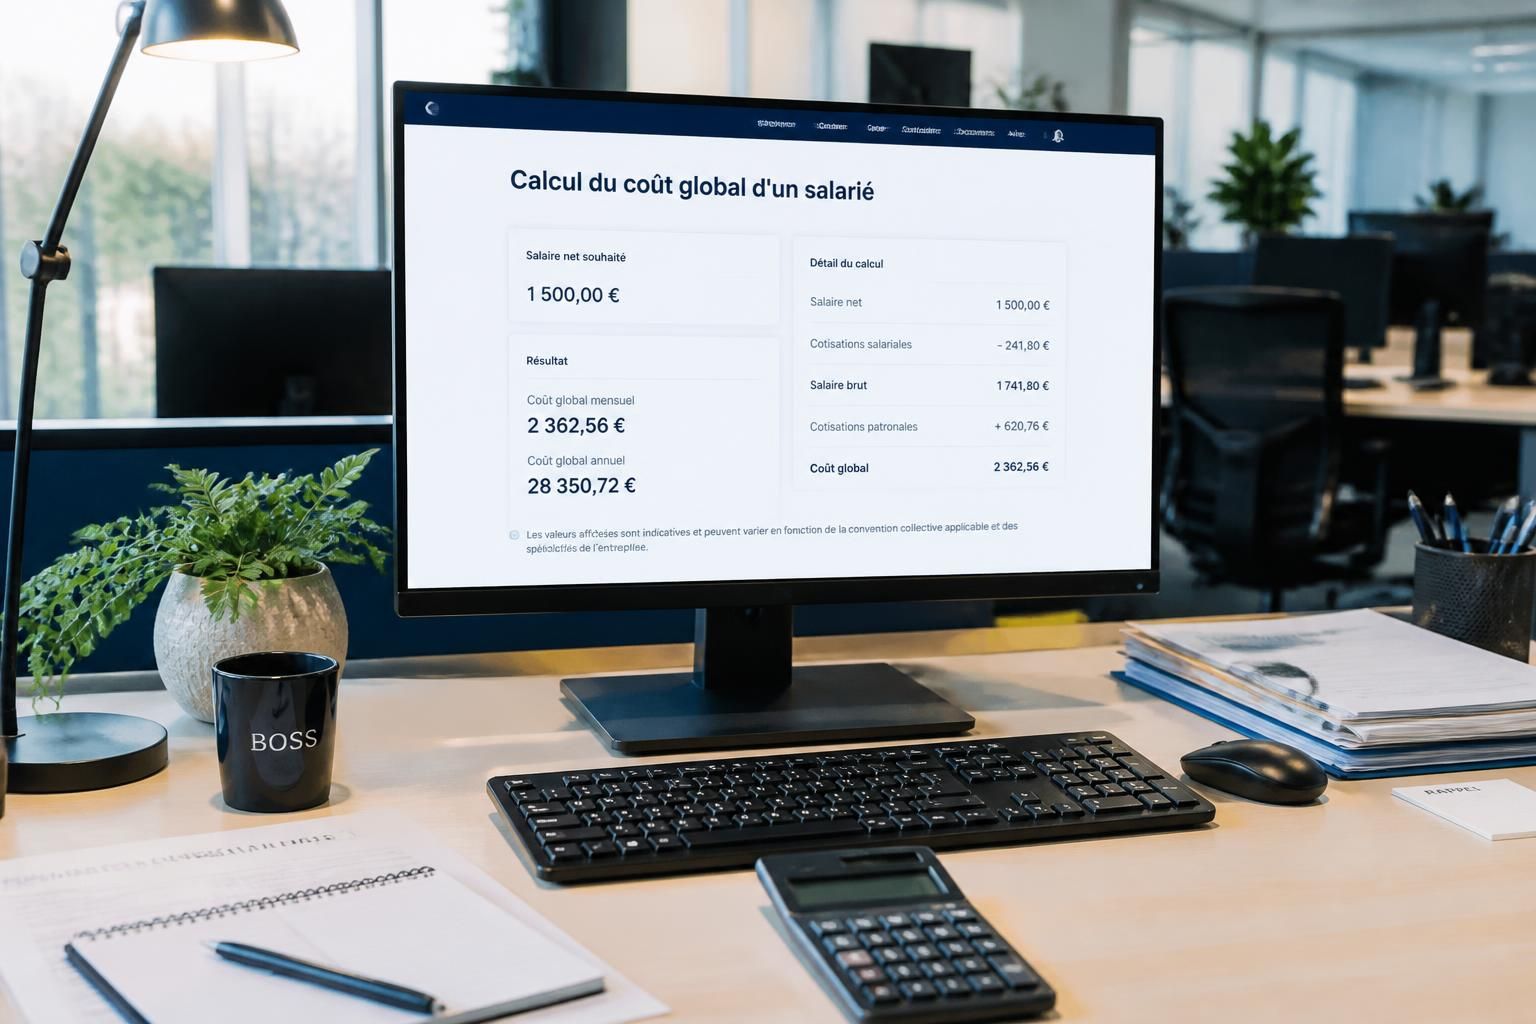
Mécanisme du calcul salaire : du net au coût employeur
Le passage du salaire net au coût employeur s’effectue en deux étapes principales :
- On convertit le net en brut en réintégrant les charges salariales.
- On ajoute les charges patronales au brut pour connaître le coût global.
Le taux varie selon le statut du salarié (cadre ou non-cadre) et peut bénéficier de dispositifs de réduction, dont la célèbre réduction Fillon. Pour un emploi à temps plein, 35 heures, pour un salarié non-cadre, ces taux sont généralement applicables : 22% de charges salariales, et entre 38 et 42% de charges patronales sur le brut. Pour certains secteurs, des exonérations spécifiques réduisent encore ces montants.
Les charges sociales détaillées : panorama pour un salarié à 1500 € net
Pour comprendre les mécanismes du calcul salaire et le vrai frais employeur lié à un salaire de 1500 euros net, un focus sur les différentes charges sociales s’impose. Celles-ci se composent de deux grandes catégories : les charges salariales, déduites du brut, et les charges patronales, supportées intégralement par l’entreprise.
Les charges patronales englobent plusieurs prélèvements essentiels : assurance maladie, assurance accidents du travail, allocations familiales, retraite complémentaire, contribution solidarité autonomie, taxe d’apprentissage, participation formation professionnelle, et contribution au dialogue social. Le taux global avoisine souvent les 40% du salaire brut, mais varie en fonction de la convention collective et du secteur.
Côté salarié, on trouve l’assurance maladie, la retraite (de base et complémentaire), la CSG/CRDS ; le taux global est généralement de 21 à 23% du brut.
L’assurance chômage est partagée entre salarié et employeur : environ un tiers supporté par l’employé (prélevé sur le brut), les deux autres tiers à la charge de l’entreprise, ce qui impacte significativement le coût total.
La CSG/CRDS représente une contribution hybride prélevée à la source, ne faisant pas partie à proprement parler des cotisations sociales mais essentielle dans le calcul du salaire net à verser.
| Composant | Taux moyen | Paye par |
|---|---|---|
| Assurance maladie | 13% | Employeur |
| Assurance maladie | 1% | Salarié |
| Retraite (base + complémentaire) | 18% | Employeur |
| Retraite (base + complémentaire) | 11% | Salarié |
| Allocations familiales | 5,25% | Employeur |
| Assurance chômage | 4% | Salarié |
| Assurance chômage | 7% | Employeur |
| CSG/CRDS | 9,7% | Salarié |
Il convient de nuancer, car les taux évoluent selon les plafonds, la nature du contrat (CDD, CDI, apprentissage), et les dispositifs d’exonération.
Impact des exonérations et dispositifs d’allègement
L’État a mis en place plusieurs mécanismes pour alléger la charge des employeurs. La plus connue reste la réduction Fillon, destinée aux salaires inférieurs à 1,6 SMIC, qui permet à l’employeur de bénéficier d’un abattement sur les cotisations patronales. Des dispositifs spécifiques s’appliquent également aux apprentis, aux zones prioritaires ou aux jeunes entreprises innovantes.
Ces aides, cumulables selon des critères précis, modifient sensiblement le coût global de l’embauche. À titre d’exemple, un employeur dont le salarié est payé 1500 € net et qui remplit les conditions de la réduction Fillon verra son coût total diminuer de près de 10% par rapport au coût standard.
Outils de simulation et bonnes pratiques pour anticiper les frais employeur
Avec la multitude de paramètres entrant en compte dans le calcul du coût employeur, il devient essentiel pour les entreprises d’utiliser des outils adaptés. Le simulateur officiel du gouvernement, accessible en ligne, permet d’obtenir rapidement un aperçu fiable du montant total à prévoir pour un salarié donné, en intégrant les mises à jour réglementaires et les exonérations possibles.
Ce type de simulateur s’appuie sur des données actualisées : statut du salarié, nombre d’heures, rémunération, secteur, éventuelles aides applicables. L’utilisateur renseigne ces éléments pour obtenir le salaire brut, le montant des charges salariales, des charges patronales, et le coût total pour l’entreprise.
- Saisir le type d’employeur (société, association) ;
- Définir le statut du salarié (cadre, non-cadre, apprenti) ;
- Entrer la rémunération nette ou brute et le temps de travail ;
- Analyser chaque ligne de charge pour anticiper les dépenses et identifier les économies potentielles grâce aux aides en vigueur.
Les services de paie intègrent aujourd’hui ces outils, rendant le calcul salaire quasi-automatique et facilitant la gestion RH. Les employeurs sont encouragés à consulter régulièrement ces simulateurs pour adapter leur politique salariale aux réformes en cours.
Dans la pratique, ces simulations se révèlent précieuses pour éviter toute mauvaise surprise financière, notamment lors de l’embauche de plusieurs salariés ou dans des contextes d’augmentation collective de la rémunération.
Comparatif international et dispositifs complémentaires
Comparer le coût employeur pour un salaire 1500 euros avec les standards européens révèle d’importants écarts. En France, la part des charges patronales reste élevée par rapport à la moyenne européenne, expliquant le différentiel de coût global observé pour un niveau net similaire.
À noter : certaines entreprises optimisent leur gestion en externalisant une partie de leur processus RH ou en mutualisant des ressources via des groupements d’employeurs, dans le but de rationaliser le calcul et limiter les risques d’erreur dans la gestion des charges.
Rôle des conventions collectives et des accords de branche sur le coût employeur
Les conventions collectives et accords de branche jouent un rôle essentiel dans la détermination du coût employeur. Chaque convention impose ses propres minimas salariaux, taux de cotisations complémentaires, ou conditions pour bénéficier d’une exonération.
Un exemple concret : dans l’industrie, certains accords prévoient une surcotisation pour la formation ou la prévoyance, augmentant d’autant le frais employeur. Dans les métiers du service à la personne, des allègements ciblés existent pour les embauches dans des zones urbaines sensibles ou dans le cadre d’activités sociales (plus d’informations sur les certifications secteur).
Or, l’absence de prise en compte de ces spécificités peut entraîner des écarts marqués entre le coût estimé et le coût réel. Il est donc conseillé de consulter le texte de la convention ou de s’appuyer sur un calculateur paramétré aux exigences spécifiques du secteur.
- Certains secteurs appliquent une surcotisation accidents du travail.
- Des majorations sont prévues pour les horaires de nuit, le travail en équipe, ou les emplois à risques.
- Les accords de branche peuvent moduler la répartition des cotisations entre salarié et employeur.
Le choix de la convention collective impacte directement la stratégie RH : plus la convention est généreuse en garanties et avantages, plus le coût employeur augmente pour un même niveau de salaire net.
Liste des prestations couvertes par les cotisations sociales du coût employeur
L’une des finalités centrales des cotisations patronales consiste à permettre au salarié de bénéficier d’une protection sociale étoffée et d’une couverture efficace à chaque étape de sa vie professionnelle. Les charges sociales liées à l’emploi d’un collaborateur à 1500 € net se traduisent par une gamme de droits et services :
- Assurance maladie et maternité : Couverture des frais médicaux, hospitalisation, indemnités journalières en cas d’arrêt.
- Retraite de base et complémentaire : Acquisition de droits pour la pension de retraite à taux plein.
- Assurance chômage : Accès à une indemnisation via France Travail lors d’une période sans emploi.
- Allocations familiales : Soutien financier direct sous forme d’allocations pour les enfants.
- Accidents du travail et maladies professionnelles : Prise en charge renforcée des risques professionnels.
- Prévoyance et mutuelle : Complément aux remboursements de l’Assurance maladie obligatoire.
- Formation professionnelle : Accès à des dispositifs de montée en compétence financés par la contribution à la formation continue.
- Dialogue social, autonomie, solidarité : Participation obligatoire permettant de financer des politiques spécifiques et renforcer le tissu social en entreprise.
Chaque ligne de cotisations sociales ouvre donc des droits différenciés, tant pour le salarié que pour la collectivité, justifiant le poids de la fiscalité sur la rémunération. Cette organisation façonne une sécurité sociale réputée parmi les plus complètes d’Europe, bien que cela renchérisse le coût employeur pour chaque embauche à 1500 € net.
Quel est le coût total pour l’employeur d’un salarié payé 1500 € net par mois ?
En France, le coût total supporté par l’employeur pour embaucher un salarié à 1500 € net par mois tourne autour de 2150 € mensuels, en intégrant les charges patronales, la couverture sociale obligatoire, et hors dispositifs spécifiques d’allègement.
La réduction Fillon s’applique-t-elle au salaire de 1500 euros net ?
La réduction Fillon concerne les salaires allant jusqu’à 1,6 SMIC. À 1500 € net, le salarié est sous ce seuil, l’employeur peut donc bénéficier d’un allègement partiel des charges patronales, selon la formule de calcul en vigueur.
Existe-t-il des outils de calcul fiables pour simuler le coût employeur ?
Oui, plusieurs simulateurs officiels tels que celui de l’Urssaf ou du service public permettent de calculer précisément le passage du net au coût employeur, en tenant compte de la situation du salarié, de la convention collective, et des exonérations.
Quels éléments composent les charges patronales sur le salaire brut ?
Les charges patronales couvrent les assurances maladie, accidents du travail, retraites, chômage, allocations familiales, taxes formation, et diverses contributions sociales ou sectorielles, majoritairement supportées par l’employeur.
Le coût employeur varie-t-il selon le statut cadre ou non-cadre ?
Oui, le statut cadre implique des cotisations complémentaires obligatoires spécifiques, notamment en prévoyance et retraite, ce qui augmente le coût employeur par rapport à un poste non-cadre à rémunération nette équivalente.
Sur les sujets proches, il peut aussi être utile de consulter le salaire d’un comptable en Belgique.